Domain baufinanzierung-ueberblick.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierung-ueberblick.de um.
Sind Sie am Kauf der Domain
baufinanzierung-ueberblick.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierung-ueberblick.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
In welchen Branchen und Sektoren ist die Kundenzufriedenheit ein entscheidender Erfolgsfaktor und wie können Unternehmen sicherstellen, dass sie die Erwartungen ihrer Kunden erfüllen und übertreffen?
Die Kundenzufriedenheit ist in Branchen wie Einzelhandel, Gastgewerbe, Gesundheitswesen und Finanzdienstleistungen entscheidend, da sie direkten Einfluss auf den Umsatz und die Kundenbindung hat. Unternehmen können sicherstellen, dass sie die Erwartungen ihrer Kunden erfüllen, indem sie regelmäßig Feedback einholen, ihre Produkte und Dienstleistungen anpassen und einen exzellenten Kundenservice bieten. Darüber hinaus ist es wichtig, die Bedürfnisse und Wünsche der Kunden zu verstehen und innovative Lösungen anzubieten, um ihre Erwartungen zu übertreffen und langfristige Kundenbeziehungen aufzubauen. **
Ähnliche Suchbegriffe für Springer-Erfolgsfaktor-Kundenzufriedenheit-Deutsch
Top-Angebote
Produkte zum Begriff Springer-Erfolgsfaktor-Kundenzufriedenheit-Deutsch:
-
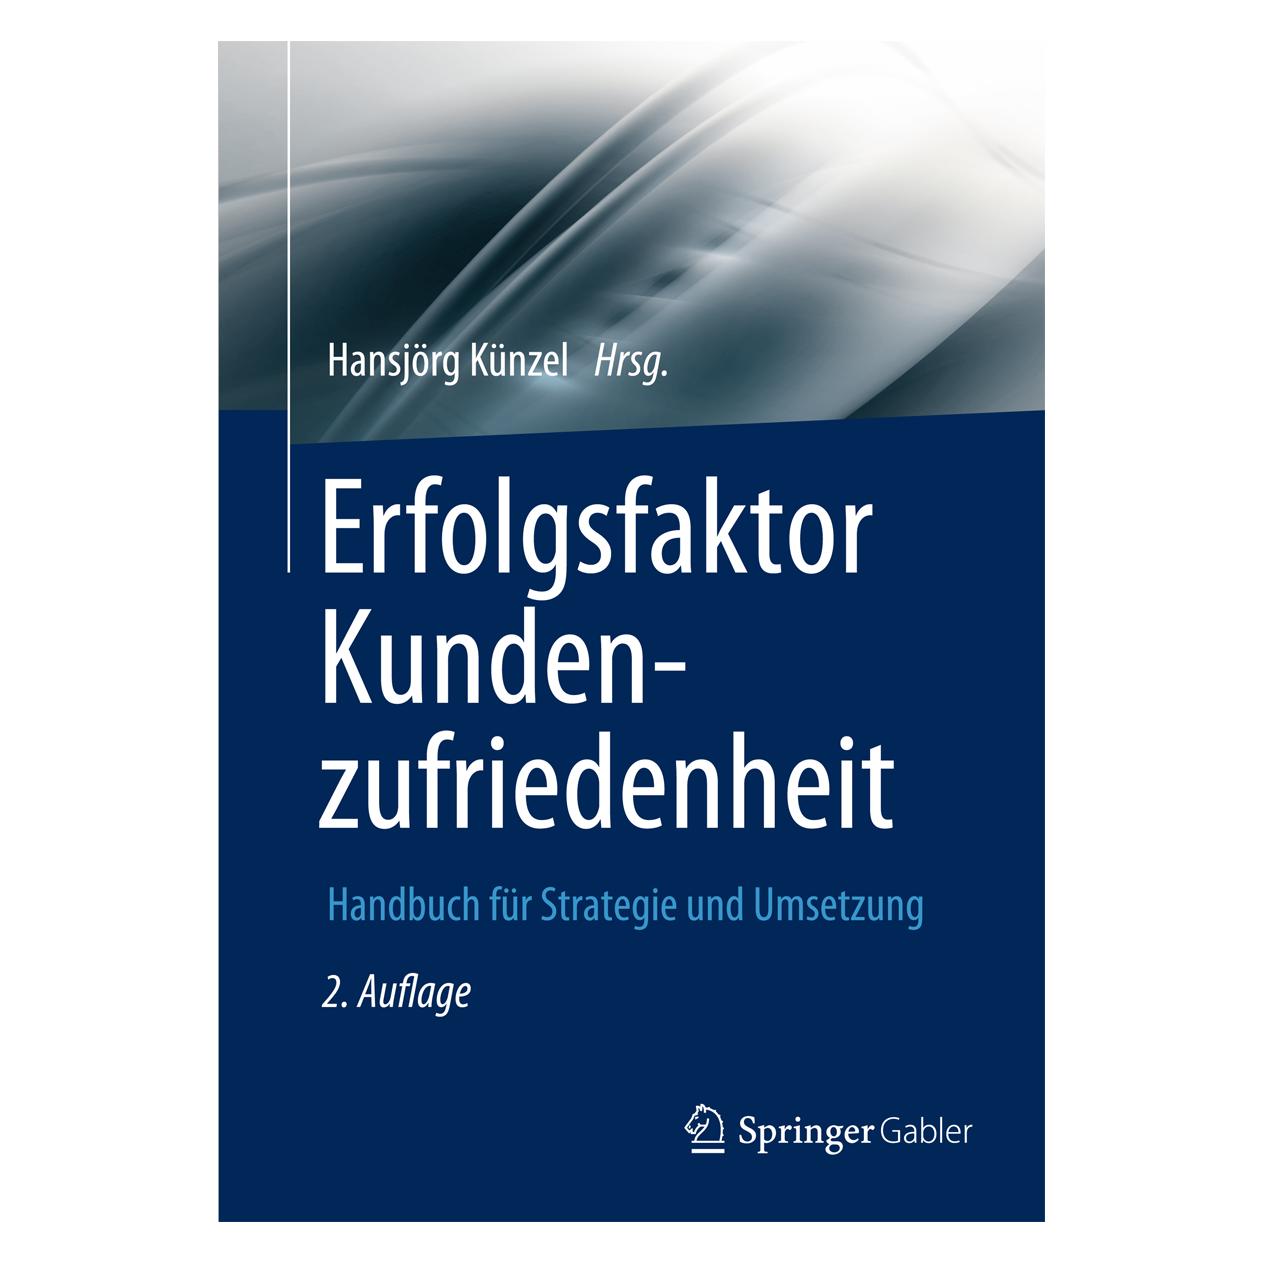
Erfolgsfaktor Kundenzufriedenheit, Fachbücher von Hansjörg KünzelDie Qualität von Gütern und Leistungen wird immer homogener - neue Alleinstellungsmerkmale sind gefragt, um Kunden zu begeistern! Zusätzlich haben Kommunikationstechnik und -kanäle in den letzten Jahren die Medien revolutioniert und gängige Marketingkonzepte völlig auf den Kopf gestellt. Die Kunden lassen sich nicht mehr mit Werbebotschaften berieseln, sie reden plötzlich mit - und wie! Bisweilen mit katastrophalen Folgen für Firmen, die die Wucht von sozialen Medien unterschätzen oder deren grossartige Potenziale liegen lassen. Häufig fehlen klare Strategien und Konzeptionen, ein professioneller Ansatz ist oft nicht zu erkennen. In dieser völlig überarbeiteten und erweiterten Neuauflage beschreiben Experten namhafter deutscher Unternehmen und Hochschulen anhand von Best-Practice-Beispielen, wie es gelingt, in Zeiten globalen Wettbewerbs und steigender Online-Kommunikation erfolgreich zu agieren.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Wie kann man mithilfe eines Zinsrechners den Gesamtbetrag für einen Kredit oder eine Hypothek berechnen und welche Faktoren beeinflussen die endgültigen Zinsen?
Um den Gesamtbetrag für einen Kredit oder eine Hypothek mithilfe eines Zinsrechners zu berechnen, muss man zunächst den Zinssatz, die Laufzeit des Kredits und den Darlehensbetrag eingeben. Anschließend berechnet der Zinsrechner den Gesamtbetrag, der zurückgezahlt werden muss, einschließlich der Zinsen. Die endgültigen Zinsen werden von verschiedenen Faktoren beeinflusst, darunter der Kreditlaufzeit, dem Zinssatz, der Bonität des Kreditnehmers und dem gewählten Kreditprodukt. Es ist wichtig, diese Faktoren zu berücksichtigen, um die Gesamtkosten des Kredits oder der Hypothek genau zu berechnen. **
-
Wie lange dauert es in der Regel, einen Kredit oder eine Hypothek vollständig abzubezahlen? Was sind die üblichen Tilgungsdauern für verschiedene Arten von Darlehen?
Die Dauer, um einen Kredit oder eine Hypothek vollständig abzuzahlen, variiert je nach Höhe des Darlehens, der Zinsrate und der Tilgungsrate. Typische Tilgungsdauern für Hypotheken liegen zwischen 15 und 30 Jahren, während Autokredite oft in 3-7 Jahren abbezahlt werden. Studentendarlehen können bis zu 20 Jahre dauern, während persönliche Kredite normalerweise in 1-5 Jahren zurückgezahlt werden. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich hinsichtlich der Zinsen, Laufzeiten und Anforderungen an Eigenkapital?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinsen und längere Laufzeiten, erfordern jedoch oft eine hohe Eigenkapitalquote. Eigenkapitalfinanzierung erfordert kein Darlehen, hat jedoch keine festen Zinsen und kann eine lange Zeit in Anspruch nehmen, um genügend Eigenkapital anzusparen. Bauspardarlehen bieten feste Zinsen und eine lange Laufzeit, erfordern jedoch regelmäßige Sparbeiträge. KfW-Darlehen sind staatlich geförderte Darlehen mit niedrigen Zinsen und flexiblen Laufzeiten, erfordern jedoch bestimmte K **


Wie kann ich mein Vermietungsmanagement optimieren, um die Auslastung meiner Immobilien zu maximieren und gleichzeitig die Kundenzufriedenheit sicherzustellen?
1. Nutzen Sie eine effiziente Buchungssoftware, um die Verfügbarkeit Ihrer Immobilien in Echtzeit zu verwalten und Buchungen schnell zu bearbeiten. 2. Bieten Sie attraktive Angebote und Rabatte für Stammkunden an, um die Kundentreue zu fördern und die Auslastung zu steigern. 3. Stellen Sie sicher, dass Ihre Immobilien gut gewartet und sauber sind, um die Kundenzufriedenheit zu gewährleisten und positive Bewertungen zu erhalten. **
Wie kann das Vermietungsmanagement in Bezug auf Immobilien effektiv optimiert werden, um eine maximale Rentabilität und Kundenzufriedenheit zu gewährleisten?
Das Vermietungsmanagement kann effektiv optimiert werden, indem man eine gründliche Marktanalyse durchführt, um die Mietpreise und die Nachfrage in der Region zu verstehen. Außerdem ist es wichtig, klare und transparente Mietverträge zu erstellen, um potenzielle Konflikte zu vermeiden. Darüber hinaus sollte das Vermietungsmanagement regelmäßig die Instandhaltung der Immobilien überwachen, um die Zufriedenheit der Mieter zu gewährleisten und langfristige Mietverhältnisse zu fördern. Schließlich ist es entscheidend, eine effektive Kommunikation mit den Mietern aufrechtzuerhalten, um deren Anliegen und Bedürfnisse zu verstehen und angemessen darauf zu reagieren. **
Top-Angebote
Produkte zum Begriff Springer-Erfolgsfaktor-Kundenzufriedenheit-Deutsch:
-
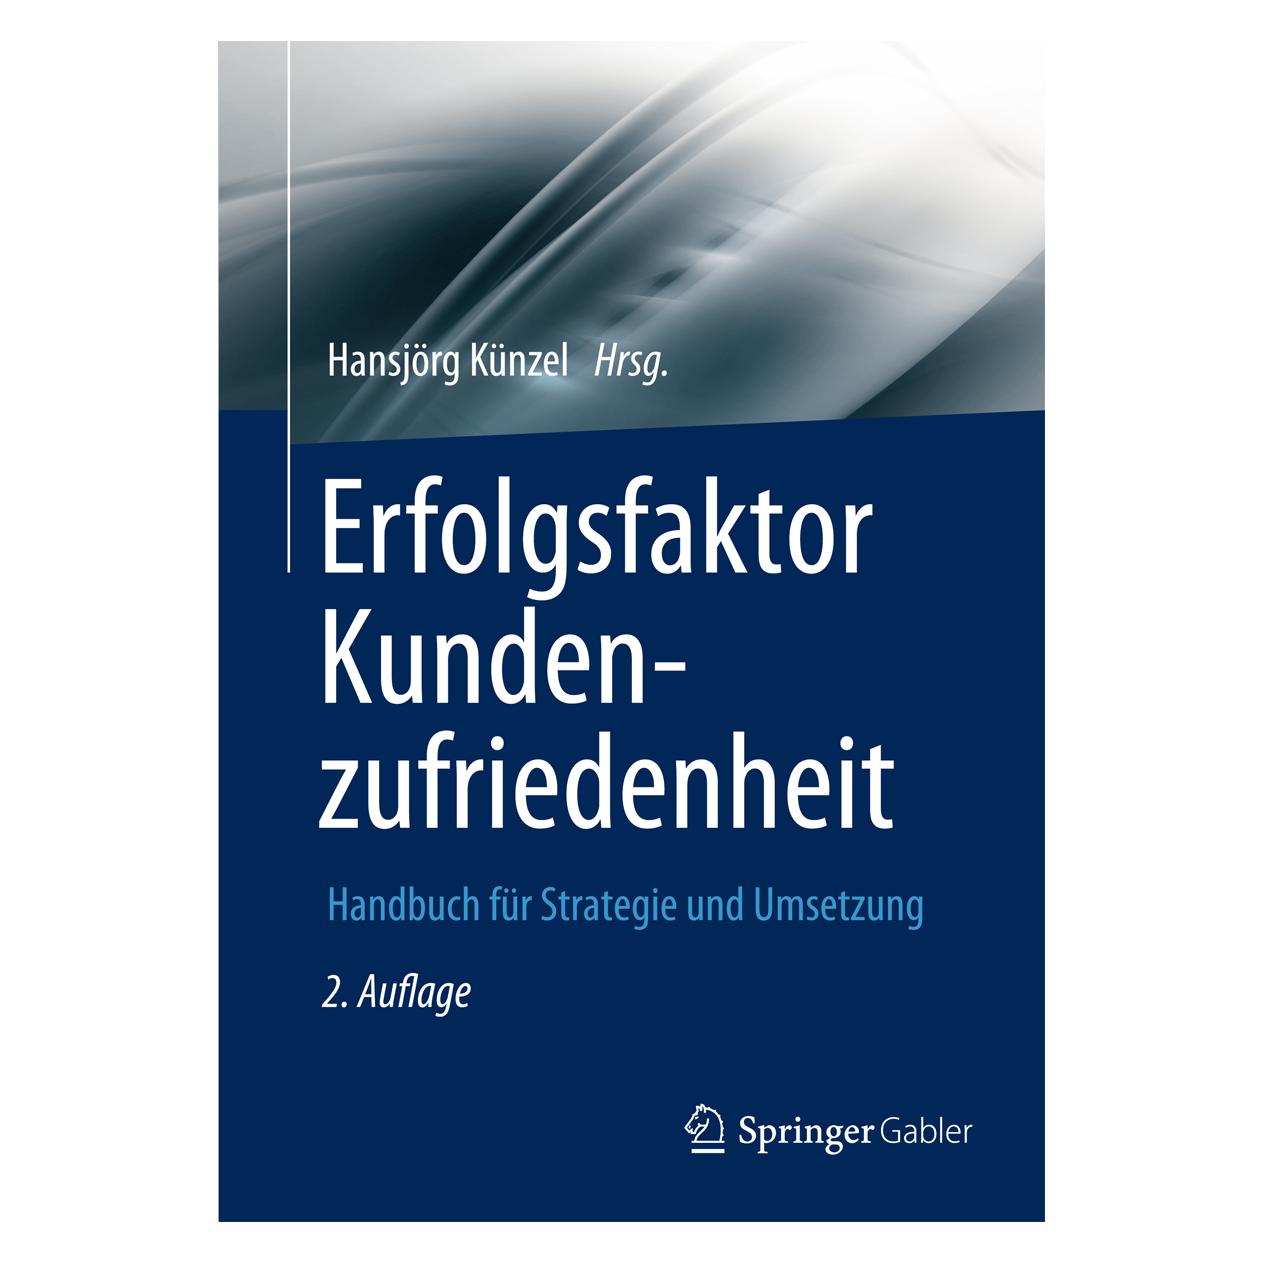
Erfolgsfaktor Kundenzufriedenheit, Fachbücher von Hansjörg KünzelDie Qualität von Gütern und Leistungen wird immer homogener - neue Alleinstellungsmerkmale sind gefragt, um Kunden zu begeistern! Zusätzlich haben Kommunikationstechnik und -kanäle in den letzten Jahren die Medien revolutioniert und gängige Marketingkonzepte völlig auf den Kopf gestellt. Die Kunden lassen sich nicht mehr mit Werbebotschaften berieseln, sie reden plötzlich mit - und wie! Bisweilen mit katastrophalen Folgen für Firmen, die die Wucht von sozialen Medien unterschätzen oder deren grossartige Potenziale liegen lassen. Häufig fehlen klare Strategien und Konzeptionen, ein professioneller Ansatz ist oft nicht zu erkennen. In dieser völlig überarbeiteten und erweiterten Neuauflage beschreiben Experten namhafter deutscher Unternehmen und Hochschulen anhand von Best-Practice-Beispielen, wie es gelingt, in Zeiten globalen Wettbewerbs und steigender Online-Kommunikation erfolgreich zu agieren.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
In welchen Branchen und Sektoren ist die Kundenzufriedenheit ein entscheidender Erfolgsfaktor und wie können Unternehmen sicherstellen, dass sie die Erwartungen ihrer Kunden erfüllen und übertreffen?
Die Kundenzufriedenheit ist in Branchen wie Einzelhandel, Gastgewerbe, Gesundheitswesen und Finanzdienstleistungen entscheidend, da sie direkten Einfluss auf den Umsatz und die Kundenbindung hat. Unternehmen können sicherstellen, dass sie die Erwartungen ihrer Kunden erfüllen, indem sie regelmäßig Feedback einholen, ihre Produkte und Dienstleistungen anpassen und einen exzellenten Kundenservice bieten. Darüber hinaus ist es wichtig, die Bedürfnisse und Wünsche der Kunden zu verstehen und innovative Lösungen anzubieten, um ihre Erwartungen zu übertreffen und langfristige Kundenbeziehungen aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Wie kann man mithilfe eines Zinsrechners den Gesamtbetrag für einen Kredit oder eine Hypothek berechnen und welche Faktoren beeinflussen die endgültigen Zinsen?
Um den Gesamtbetrag für einen Kredit oder eine Hypothek mithilfe eines Zinsrechners zu berechnen, muss man zunächst den Zinssatz, die Laufzeit des Kredits und den Darlehensbetrag eingeben. Anschließend berechnet der Zinsrechner den Gesamtbetrag, der zurückgezahlt werden muss, einschließlich der Zinsen. Die endgültigen Zinsen werden von verschiedenen Faktoren beeinflusst, darunter der Kreditlaufzeit, dem Zinssatz, der Bonität des Kreditnehmers und dem gewählten Kreditprodukt. Es ist wichtig, diese Faktoren zu berücksichtigen, um die Gesamtkosten des Kredits oder der Hypothek genau zu berechnen. **
Ähnliche Suchbegriffe für Springer-Erfolgsfaktor-Kundenzufriedenheit-Deutsch
-
Wie lange dauert es in der Regel, einen Kredit oder eine Hypothek vollständig abzubezahlen? Was sind die üblichen Tilgungsdauern für verschiedene Arten von Darlehen?
Die Dauer, um einen Kredit oder eine Hypothek vollständig abzuzahlen, variiert je nach Höhe des Darlehens, der Zinsrate und der Tilgungsrate. Typische Tilgungsdauern für Hypotheken liegen zwischen 15 und 30 Jahren, während Autokredite oft in 3-7 Jahren abbezahlt werden. Studentendarlehen können bis zu 20 Jahre dauern, während persönliche Kredite normalerweise in 1-5 Jahren zurückgezahlt werden. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich hinsichtlich der Zinsen, Laufzeiten und Anforderungen an Eigenkapital?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinsen und längere Laufzeiten, erfordern jedoch oft eine hohe Eigenkapitalquote. Eigenkapitalfinanzierung erfordert kein Darlehen, hat jedoch keine festen Zinsen und kann eine lange Zeit in Anspruch nehmen, um genügend Eigenkapital anzusparen. Bauspardarlehen bieten feste Zinsen und eine lange Laufzeit, erfordern jedoch regelmäßige Sparbeiträge. KfW-Darlehen sind staatlich geförderte Darlehen mit niedrigen Zinsen und flexiblen Laufzeiten, erfordern jedoch bestimmte K **
-
Wie kann ich mein Vermietungsmanagement optimieren, um die Auslastung meiner Immobilien zu maximieren und gleichzeitig die Kundenzufriedenheit sicherzustellen?
1. Nutzen Sie eine effiziente Buchungssoftware, um die Verfügbarkeit Ihrer Immobilien in Echtzeit zu verwalten und Buchungen schnell zu bearbeiten. 2. Bieten Sie attraktive Angebote und Rabatte für Stammkunden an, um die Kundentreue zu fördern und die Auslastung zu steigern. 3. Stellen Sie sicher, dass Ihre Immobilien gut gewartet und sauber sind, um die Kundenzufriedenheit zu gewährleisten und positive Bewertungen zu erhalten. **
-
Wie kann das Vermietungsmanagement in Bezug auf Immobilien effektiv optimiert werden, um eine maximale Rentabilität und Kundenzufriedenheit zu gewährleisten?
Das Vermietungsmanagement kann effektiv optimiert werden, indem man eine gründliche Marktanalyse durchführt, um die Mietpreise und die Nachfrage in der Region zu verstehen. Außerdem ist es wichtig, klare und transparente Mietverträge zu erstellen, um potenzielle Konflikte zu vermeiden. Darüber hinaus sollte das Vermietungsmanagement regelmäßig die Instandhaltung der Immobilien überwachen, um die Zufriedenheit der Mieter zu gewährleisten und langfristige Mietverhältnisse zu fördern. Schließlich ist es entscheidend, eine effektive Kommunikation mit den Mietern aufrechtzuerhalten, um deren Anliegen und Bedürfnisse zu verstehen und angemessen darauf zu reagieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.