Domain baufinanzierung-ueberblick.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierung-ueberblick.de um.
Sind Sie am Kauf der Domain
baufinanzierung-ueberblick.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierung-ueberblick.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Wie viel Haus ohne Eigenkapital?
"Kann man ein Haus ohne Eigenkapital kaufen?" ist eine Frage, die viele Menschen beschäftigt. Es ist grundsätzlich möglich, ein Haus ohne Eigenkapital zu erwerben, allerdings ist dies mit einigen Risiken verbunden. In der Regel verlangen Banken einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch Finanzierungsmöglichkeiten, bei denen man mit geringerem Eigenkapitalanteil ein Haus kaufen kann, wie beispielsweise über eine Vollfinanzierung oder eine 100%-Finanzierung. Es ist jedoch wichtig zu bedenken, dass eine Finanzierung ohne Eigenkapital zu höheren Zinsen und damit zu höheren Gesamtkosten führen kann. Es ist daher ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **

Ähnliche Suchbegriffe für Hammerspiel-Haus
Top-Angebote
Produkte zum Begriff Hammerspiel-Haus:
-
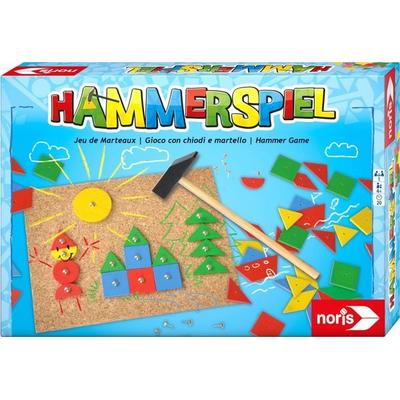
Hammerspiel FarmEin Spiel Für Kreative Köpfe! Aus 52 Teilen Kann Sich Jeder Seine Eigene Farm Zusammenhämmern. Dies Fördert Die Geschicklichkeit Und Feinmotorik. Korkplatte 19,5 X 19,5 X 0,8 Cm Altersempfehlung: 3+ Material: Holz, Kork, Metall Anzahl-teile: 52...22,50 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Hammerspiel XXLHammerspiel XXL , A4 Korkplatte 8 mm, 100 Holzplättchen, 110 Nägel, per Stück , > , Produktform: Spiele, Titel der Reihe: Goki##, Fachschema: Non Books / Spiele / Kinderspiele, Interesse Alter: empfohlenes Alter: ab 3 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 3, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Gollnest & Kiesel GmbH &, Verlag: Gollnest & Kiesel GmbH &, Warnung vor Sicherheitsrisiken in der EU: Achtung! Funktionsbedingte Spitzen. Verletzungsgefahr, Länge: 221, Breite: 309, Höhe: 38, Gewicht: 563, Produktform: Spiele, Genre: Spiele, PBS, Genre: Spiele, PBS, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Lagerartikel,25,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
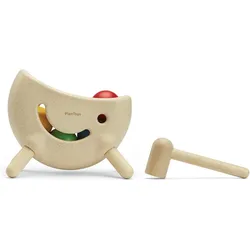
Plantoys Hammerspiel MiracleDas Hammerspiel Miracle von Plantoys ist ein innovatives Motorikspielzeug, das speziell entwickelt wurde, um die Hand-Auge-Koordination, Feinmotorik und Konzentrationsfähigkeit von Kindern zu fördern. Mit einem mitgelieferten Holzhammer können Kinder spielerisch Bälle treffen, die sofort durch neue Bälle ersetzt werden. Dieses kontinuierliche Spielprinzip sorgt für stundenlangen Spass und fördert gleichzeitig wichtige motorische Fähigkeiten. Das Spielzeug ist aus hochwertigem Kautschukholz gefertigt, das aus nachhaltig bewirtschafteten Quellen stammt. Plantoys legt grossen Wert auf ökologische Verantwortung, indem es chemiefreie Materialien und umweltfreundliche Verpackungen verwendet. Das Hammerspiel ist nicht nur unterhaltsam, sondern auch eine wertvolle Unterstützung in der frühkindlichen Entwicklung. - Fördert Hand-Auge-Koordination und Feinmotorik - Nachhaltige Materialien aus Kautschukholz - Chemiefreie Verarbeitung und Verpackung - Stundenlanger Spielspass durch kontinuierliches Ersetzen der Bälle.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brio Kugel-HammerspielThe BRIO World Ball Pounder is an early development toy that offers both fun and educational value for children aged 18 months and up. Made from high-quality, eco-friendly wood, it is designed to last through years of play while being safe for the environment. This toy not only encourages the development of fine motor skills and hand-eye coordination but also provides an engaging play experience that keeps children entertained for hours. With its durable construction and educational benefits, the Ball Pounder is a must-have for young learners.27,19 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter



-
Was ist eine Hypothek aufs Haus?
Eine Hypothek aufs Haus ist ein Darlehen, das von einer Bank oder einem Kreditgeber gewährt wird, um den Kauf oder Bau eines Hauses zu finanzieren. Das Haus dient als Sicherheit für das Darlehen, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, um ihre Forderungen zu begleichen, falls der Kreditnehmer die Raten nicht mehr zahlen kann. Die Höhe der Hypothek hängt von verschiedenen Faktoren ab, wie dem Wert des Hauses, dem Einkommen des Kreditnehmers und der Kreditwürdigkeit. Hypotheken können über einen langen Zeitraum zurückgezahlt werden, oft über mehrere Jahrzehnte. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Wie funktioniert eine Hypothek auf ein Haus?
Eine Hypothek auf ein Haus funktioniert, indem eine Bank oder ein Kreditgeber dem Käufer Geld leiht, um das Haus zu kaufen. Im Gegenzug wird das Haus als Sicherheit für das Darlehen verwendet. Der Käufer zahlt dann regelmäßige Raten an den Kreditgeber, um das Darlehen zurückzuzahlen. Wenn der Käufer die Raten nicht mehr bezahlen kann, kann die Bank das Haus zwangsversteigern, um ihre Verluste zu decken. Die Hypothek wird in der Regel über einen langen Zeitraum, oft 15-30 Jahre, abbezahlt. **
-
Was ist eine Hypothek auf ein Haus?
Eine Hypothek auf ein Haus ist ein Darlehen, das von einer Bank oder einem Kreditgeber gewährt wird, um den Kauf oder Bau einer Immobilie zu finanzieren. Das Haus dient dabei als Sicherheit für das Darlehen, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, um ihre Forderungen zu begleichen, falls der Kreditnehmer die Raten nicht mehr zahlen kann. Die Hypothek wird in der Regel über einen längeren Zeitraum zurückgezahlt, oft über mehrere Jahrzehnte. Sie ermöglicht es den Menschen, Eigentum zu erwerben, ohne den vollen Kaufpreis aufbringen zu müssen. **
Kann die Hypothek auf das Haus steigen?
Ja, die Hypothek auf ein Haus kann steigen, wenn zum Beispiel die Zinsen steigen oder wenn zusätzliche Darlehen aufgenommen werden. Auch eine Wertsteigerung des Hauses kann dazu führen, dass die Hypothek erhöht wird, um das zusätzliche Eigenkapital zu nutzen. **
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
Top-Angebote
Produkte zum Begriff Hammerspiel-Haus:
-
Hammerspiel FarmEin Spiel Für Kreative Köpfe! Aus 52 Teilen Kann Sich Jeder Seine Eigene Farm Zusammenhämmern. Dies Fördert Die Geschicklichkeit Und Feinmotorik. Korkplatte 19,5 X 19,5 X 0,8 Cm Altersempfehlung: 3+ Material: Holz, Kork, Metall Anzahl-teile: 52...22,50 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Hammerspiel XXLHammerspiel XXL , A4 Korkplatte 8 mm, 100 Holzplättchen, 110 Nägel, per Stück , > , Produktform: Spiele, Titel der Reihe: Goki##, Fachschema: Non Books / Spiele / Kinderspiele, Interesse Alter: empfohlenes Alter: ab 3 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 3, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Gollnest & Kiesel GmbH &, Verlag: Gollnest & Kiesel GmbH &, Warnung vor Sicherheitsrisiken in der EU: Achtung! Funktionsbedingte Spitzen. Verletzungsgefahr, Länge: 221, Breite: 309, Höhe: 38, Gewicht: 563, Produktform: Spiele, Genre: Spiele, PBS, Genre: Spiele, PBS, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Lagerartikel,25,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie viel Haus ohne Eigenkapital?
"Kann man ein Haus ohne Eigenkapital kaufen?" ist eine Frage, die viele Menschen beschäftigt. Es ist grundsätzlich möglich, ein Haus ohne Eigenkapital zu erwerben, allerdings ist dies mit einigen Risiken verbunden. In der Regel verlangen Banken einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch Finanzierungsmöglichkeiten, bei denen man mit geringerem Eigenkapitalanteil ein Haus kaufen kann, wie beispielsweise über eine Vollfinanzierung oder eine 100%-Finanzierung. Es ist jedoch wichtig zu bedenken, dass eine Finanzierung ohne Eigenkapital zu höheren Zinsen und damit zu höheren Gesamtkosten führen kann. Es ist daher ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was ist eine Hypothek aufs Haus?
Eine Hypothek aufs Haus ist ein Darlehen, das von einer Bank oder einem Kreditgeber gewährt wird, um den Kauf oder Bau eines Hauses zu finanzieren. Das Haus dient als Sicherheit für das Darlehen, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, um ihre Forderungen zu begleichen, falls der Kreditnehmer die Raten nicht mehr zahlen kann. Die Höhe der Hypothek hängt von verschiedenen Faktoren ab, wie dem Wert des Hauses, dem Einkommen des Kreditnehmers und der Kreditwürdigkeit. Hypotheken können über einen langen Zeitraum zurückgezahlt werden, oft über mehrere Jahrzehnte. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Ähnliche Suchbegriffe für Hammerspiel-Haus
-
Plantoys Hammerspiel MiracleDas Hammerspiel Miracle von Plantoys ist ein innovatives Motorikspielzeug, das speziell entwickelt wurde, um die Hand-Auge-Koordination, Feinmotorik und Konzentrationsfähigkeit von Kindern zu fördern. Mit einem mitgelieferten Holzhammer können Kinder spielerisch Bälle treffen, die sofort durch neue Bälle ersetzt werden. Dieses kontinuierliche Spielprinzip sorgt für stundenlangen Spass und fördert gleichzeitig wichtige motorische Fähigkeiten. Das Spielzeug ist aus hochwertigem Kautschukholz gefertigt, das aus nachhaltig bewirtschafteten Quellen stammt. Plantoys legt grossen Wert auf ökologische Verantwortung, indem es chemiefreie Materialien und umweltfreundliche Verpackungen verwendet. Das Hammerspiel ist nicht nur unterhaltsam, sondern auch eine wertvolle Unterstützung in der frühkindlichen Entwicklung. - Fördert Hand-Auge-Koordination und Feinmotorik - Nachhaltige Materialien aus Kautschukholz - Chemiefreie Verarbeitung und Verpackung - Stundenlanger Spielspass durch kontinuierliches Ersetzen der Bälle.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brio Kugel-HammerspielThe BRIO World Ball Pounder is an early development toy that offers both fun and educational value for children aged 18 months and up. Made from high-quality, eco-friendly wood, it is designed to last through years of play while being safe for the environment. This toy not only encourages the development of fine motor skills and hand-eye coordination but also provides an engaging play experience that keeps children entertained for hours. With its durable construction and educational benefits, the Ball Pounder is a must-have for young learners.27,19 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
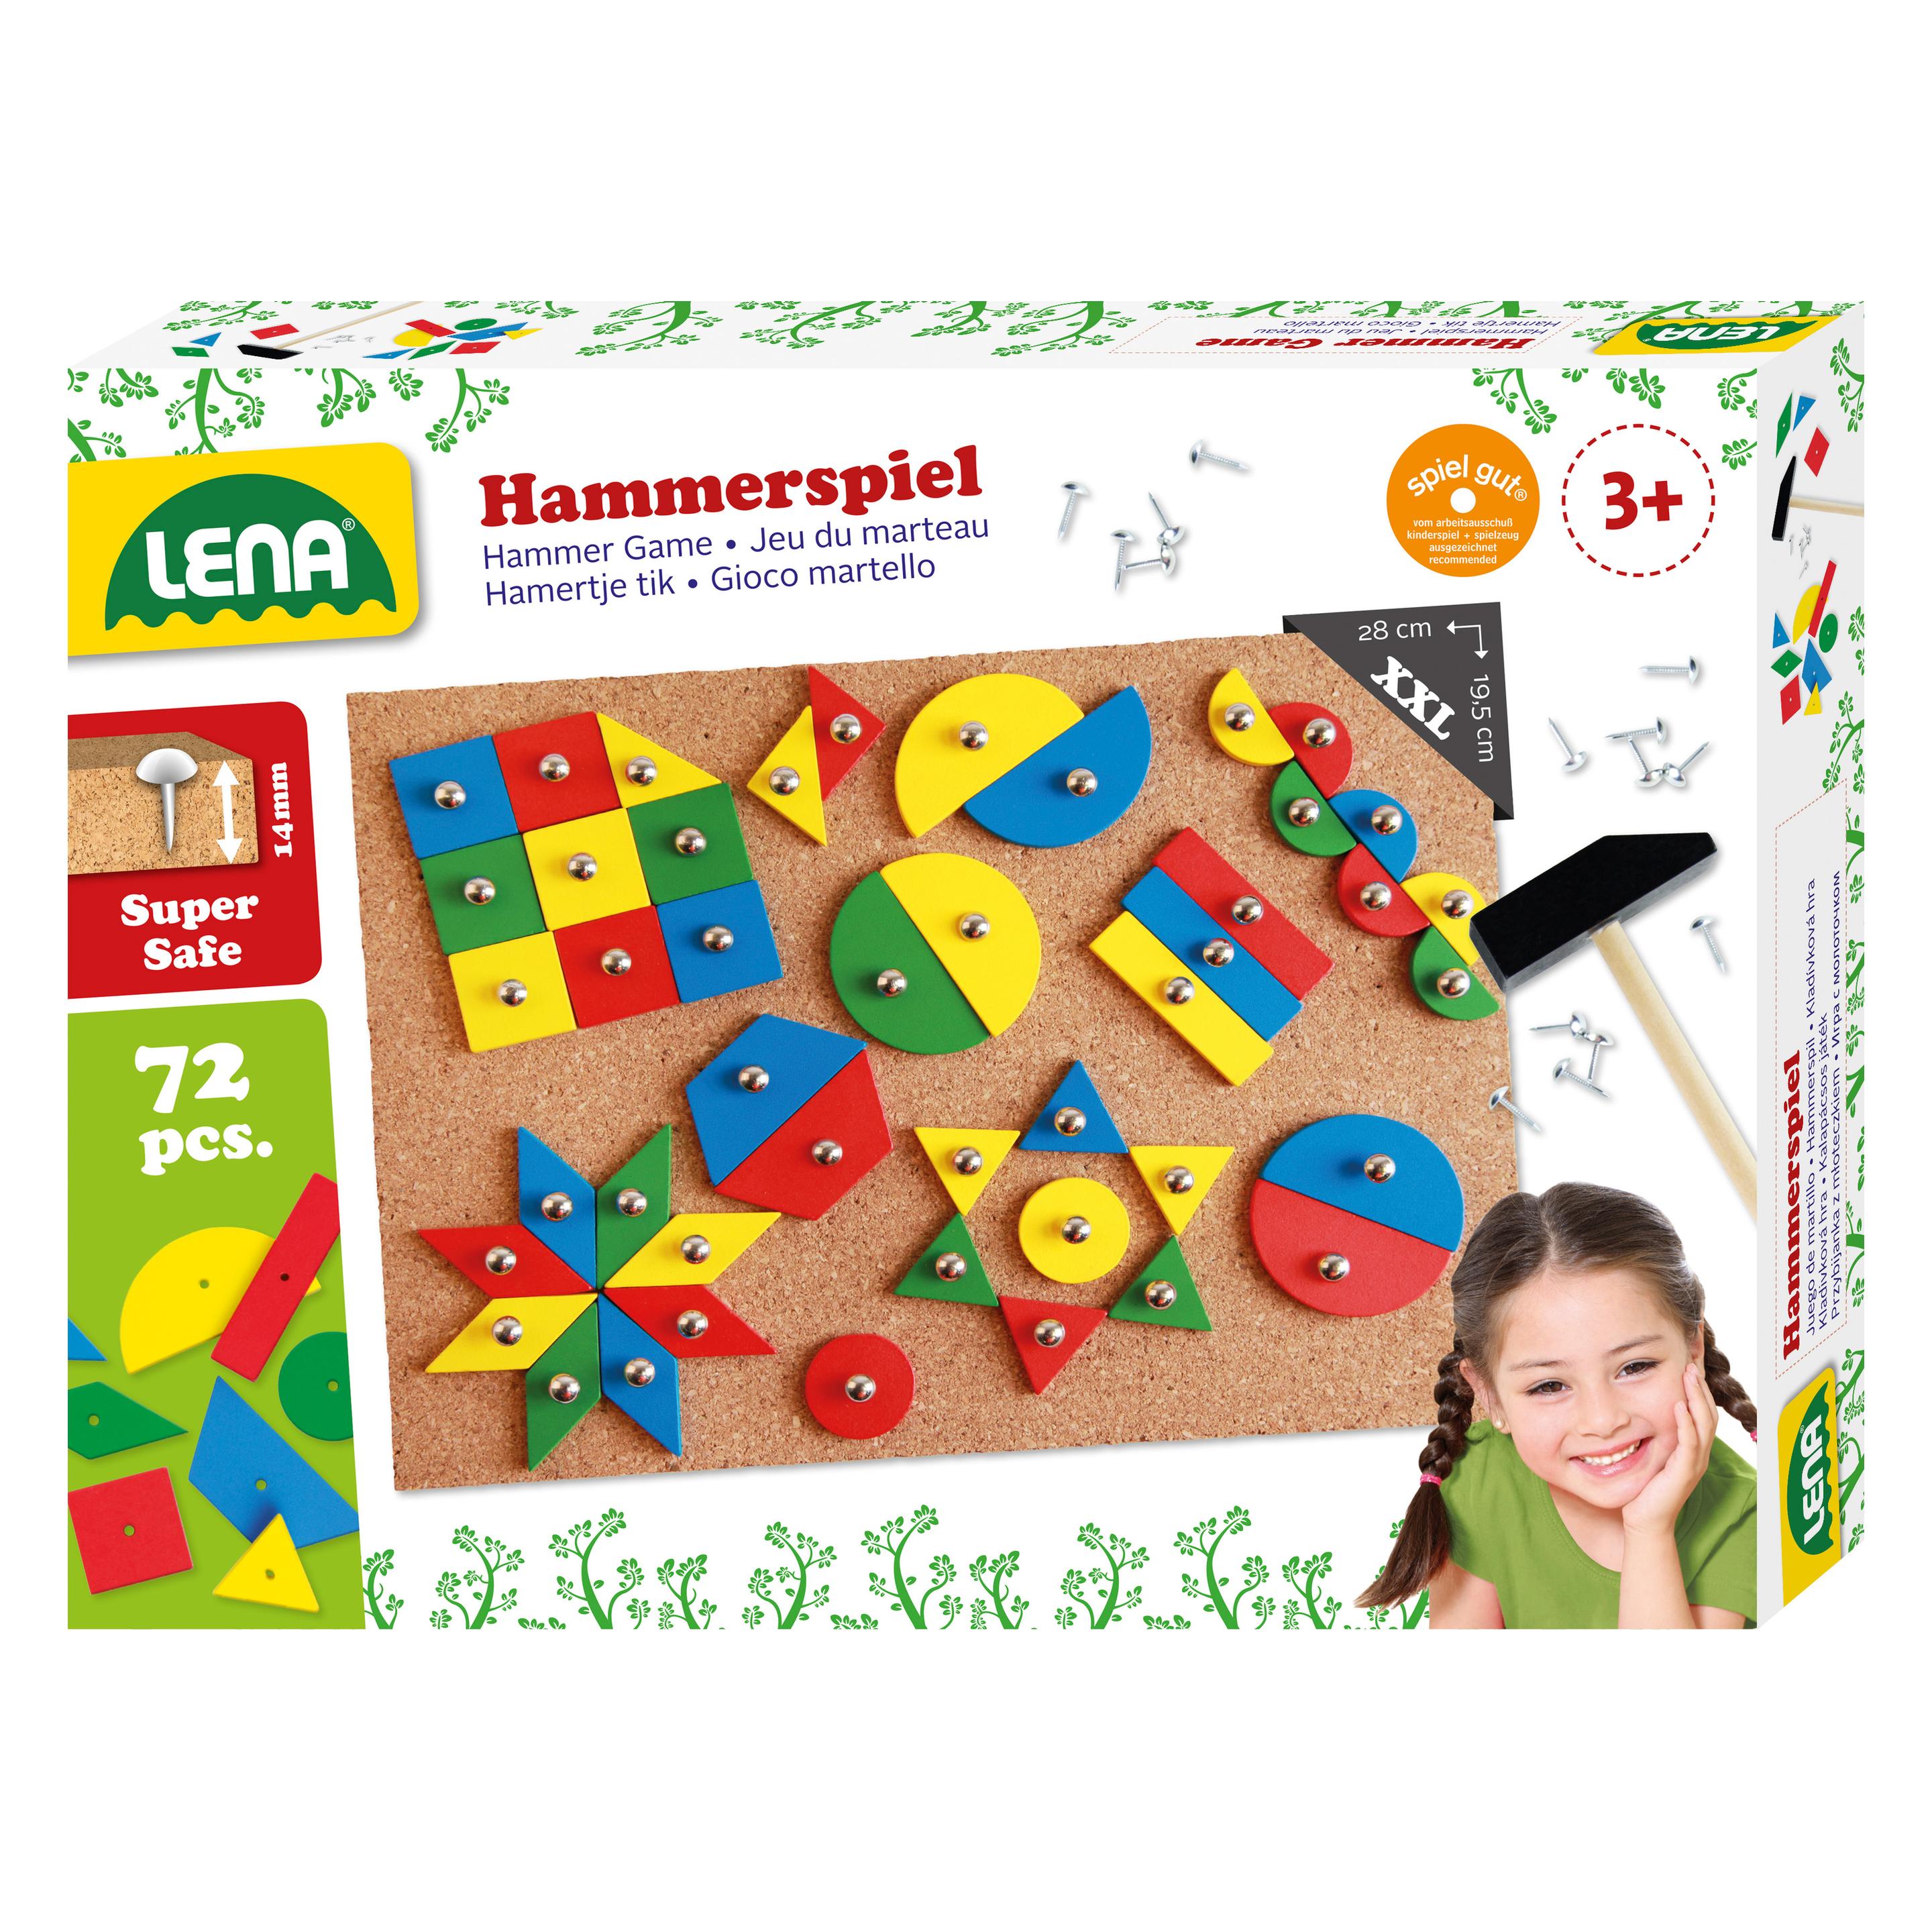
LENA 65827 - HammerspielLena® Hammerspiel. Farbenfrohe Motive Selbst Gestalten. Inhalt: 72 Bunte Plättchen In 9 Formen, Hammer Und Nägel Sowie Korkplatte: 27 X 20,5 Cm. Fördert Die Kreativität Und Motorik. Geeignet Für Kinder Ab 3 Jahren. Verpackt In Faltschachtel Mit...15,39 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Hypothek auf ein Haus?
Eine Hypothek auf ein Haus funktioniert, indem eine Bank oder ein Kreditgeber dem Käufer Geld leiht, um das Haus zu kaufen. Im Gegenzug wird das Haus als Sicherheit für das Darlehen verwendet. Der Käufer zahlt dann regelmäßige Raten an den Kreditgeber, um das Darlehen zurückzuzahlen. Wenn der Käufer die Raten nicht mehr bezahlen kann, kann die Bank das Haus zwangsversteigern, um ihre Verluste zu decken. Die Hypothek wird in der Regel über einen langen Zeitraum, oft 15-30 Jahre, abbezahlt. **
-
Was ist eine Hypothek auf ein Haus?
Eine Hypothek auf ein Haus ist ein Darlehen, das von einer Bank oder einem Kreditgeber gewährt wird, um den Kauf oder Bau einer Immobilie zu finanzieren. Das Haus dient dabei als Sicherheit für das Darlehen, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, um ihre Forderungen zu begleichen, falls der Kreditnehmer die Raten nicht mehr zahlen kann. Die Hypothek wird in der Regel über einen längeren Zeitraum zurückgezahlt, oft über mehrere Jahrzehnte. Sie ermöglicht es den Menschen, Eigentum zu erwerben, ohne den vollen Kaufpreis aufbringen zu müssen. **
-
Kann die Hypothek auf das Haus steigen?
Ja, die Hypothek auf ein Haus kann steigen, wenn zum Beispiel die Zinsen steigen oder wenn zusätzliche Darlehen aufgenommen werden. Auch eine Wertsteigerung des Hauses kann dazu führen, dass die Hypothek erhöht wird, um das zusätzliche Eigenkapital zu nutzen. **
-
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.