Domain baufinanzierung-ueberblick.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierung-ueberblick.de um.
Sind Sie am Kauf der Domain
baufinanzierung-ueberblick.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierung-ueberblick.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Ähnliche Suchbegriffe für Verwaltet
Top-Angebote
Produkte zum Begriff Verwaltet:
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LevelOne GEL-2681 - Switch - L3 Lite - verwaltetLevelOne GEL-2681 TURING, 26-Port L3 Lite Managed SwitchDer LevelOne GEL-2681 L3 Lite Managed Switch ist ein Ethernet-Switch, der eine vollständige Palette von Layer2-Funktionen, erweiterte Layer3-Funktionen wie Static Routing und Benutzerfreundlichkeit sowie Effizienz für Unternehmensnetzwerke über Glasfaser- oder Kupferverbindungen bietet. Der GEL-2681 ist mit 24x (10M/100M/1000Mbps) RJ45 Ports, 2x Combo Gigabit RJ45/SFP Ports und einem RJ45 Konsolenport ausgestattet. Darüber hinaus bietet der GEL-2681 eine hohe HW-Performance und Umgebungsflexibilität für KMUs und Unternehmen und ist ideal für eine einfache Verwaltung und eine intuitive Benutzererfahrung. Das Embedded Device Management System wurde entwickelt, um ein Netzwerk von IP-Telefonen, IP-Kameras oder WiFi-APs für Unternehmensanwendungen jeder Größe zu verwalten und zu überwachen und die Bereitstellung erheblich zu vereinfachen.Eigenschaften:24x Gigabit-Anschlüsse und 2x Gigabit-RJ45/SFP-Kombianschlüsse1x RJ45 Konsolenanschl625,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Wie können verschiedene Immobilien effizient und nachhaltig verwaltet werden?
Verschiedene Immobilien können effizient und nachhaltig verwaltet werden, indem ein umfassendes Energiemanagement implementiert wird, um den Energieverbrauch zu optimieren. Zudem ist eine regelmäßige Wartung und Instandhaltung der Gebäude wichtig, um langfristige Schäden zu vermeiden. Die Nutzung von umweltfreundlichen Materialien und Technologien kann ebenfalls dazu beitragen, die Nachhaltigkeit der Immobilien zu verbessern. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
Top-Angebote
Produkte zum Begriff Verwaltet:
-
TP-LINK Switch verwaltet Switch verwaltet 8 x 10/100/1000 Desktop (TL-SG2008)Produktbeschreibung: TP-Link TL-SG2008 - Switch - 8 Anschlüsse - managed, Gerätetyp: Switch - 8 Anschlüsse - managed, Untertyp: Gigabit Ethernet, Ports: 8 x 10/100/1000, Leistung: Bandbreite: 16 Gbit/s Übertragungsleistung: 11,9 Mpps, Kapazität: Virtuelle Schnittstellen (VLANs): 512, Größe der MAC-Adresstabelle: 8000 Einträge, Jumbo-Rahmenunterstützung: 9216 Byte, Remoteverwaltungsprotokoll: SNMP 1, RMON 1, RMON 2, RMON 3, RMON 9, SNMP 3, SNMP 2c, SSH, CLI, Leistungsmerkmale: Flusskontrolle, Auto-Negotiation, VLAN-Unterstützung, Auto-Uplink (Auto MDI/MDI-X), IGMP Snooping, Syslog-Unterstützung, Port-Spiegelung, WRR Queuing, Firmware aktualisierbar, STP Support, RSTP-Unterstützung, MSTP Support, ACL Support, QoS, Reset-Taste, ohne Lüfter, LACP-Support, SP, Loopback, Produktzertifizierungen: IEEE 802.3, IEEE 802.3u, IEEE 802.3i, IEEE 802.1D, IEEE 802.1Q, IEEE 802.1p, IEEE 802.3x, IEEE 802.3ad (LACP), IEEE 802.1w, IEEE 802.1s, Stromversorgung: Wechselstrom 120/230 V (50/60 Hz), Abmessungen (Breite x Tiefe x Höhe): 20,9 cm x 12,6 cm x 2,6 cm98,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
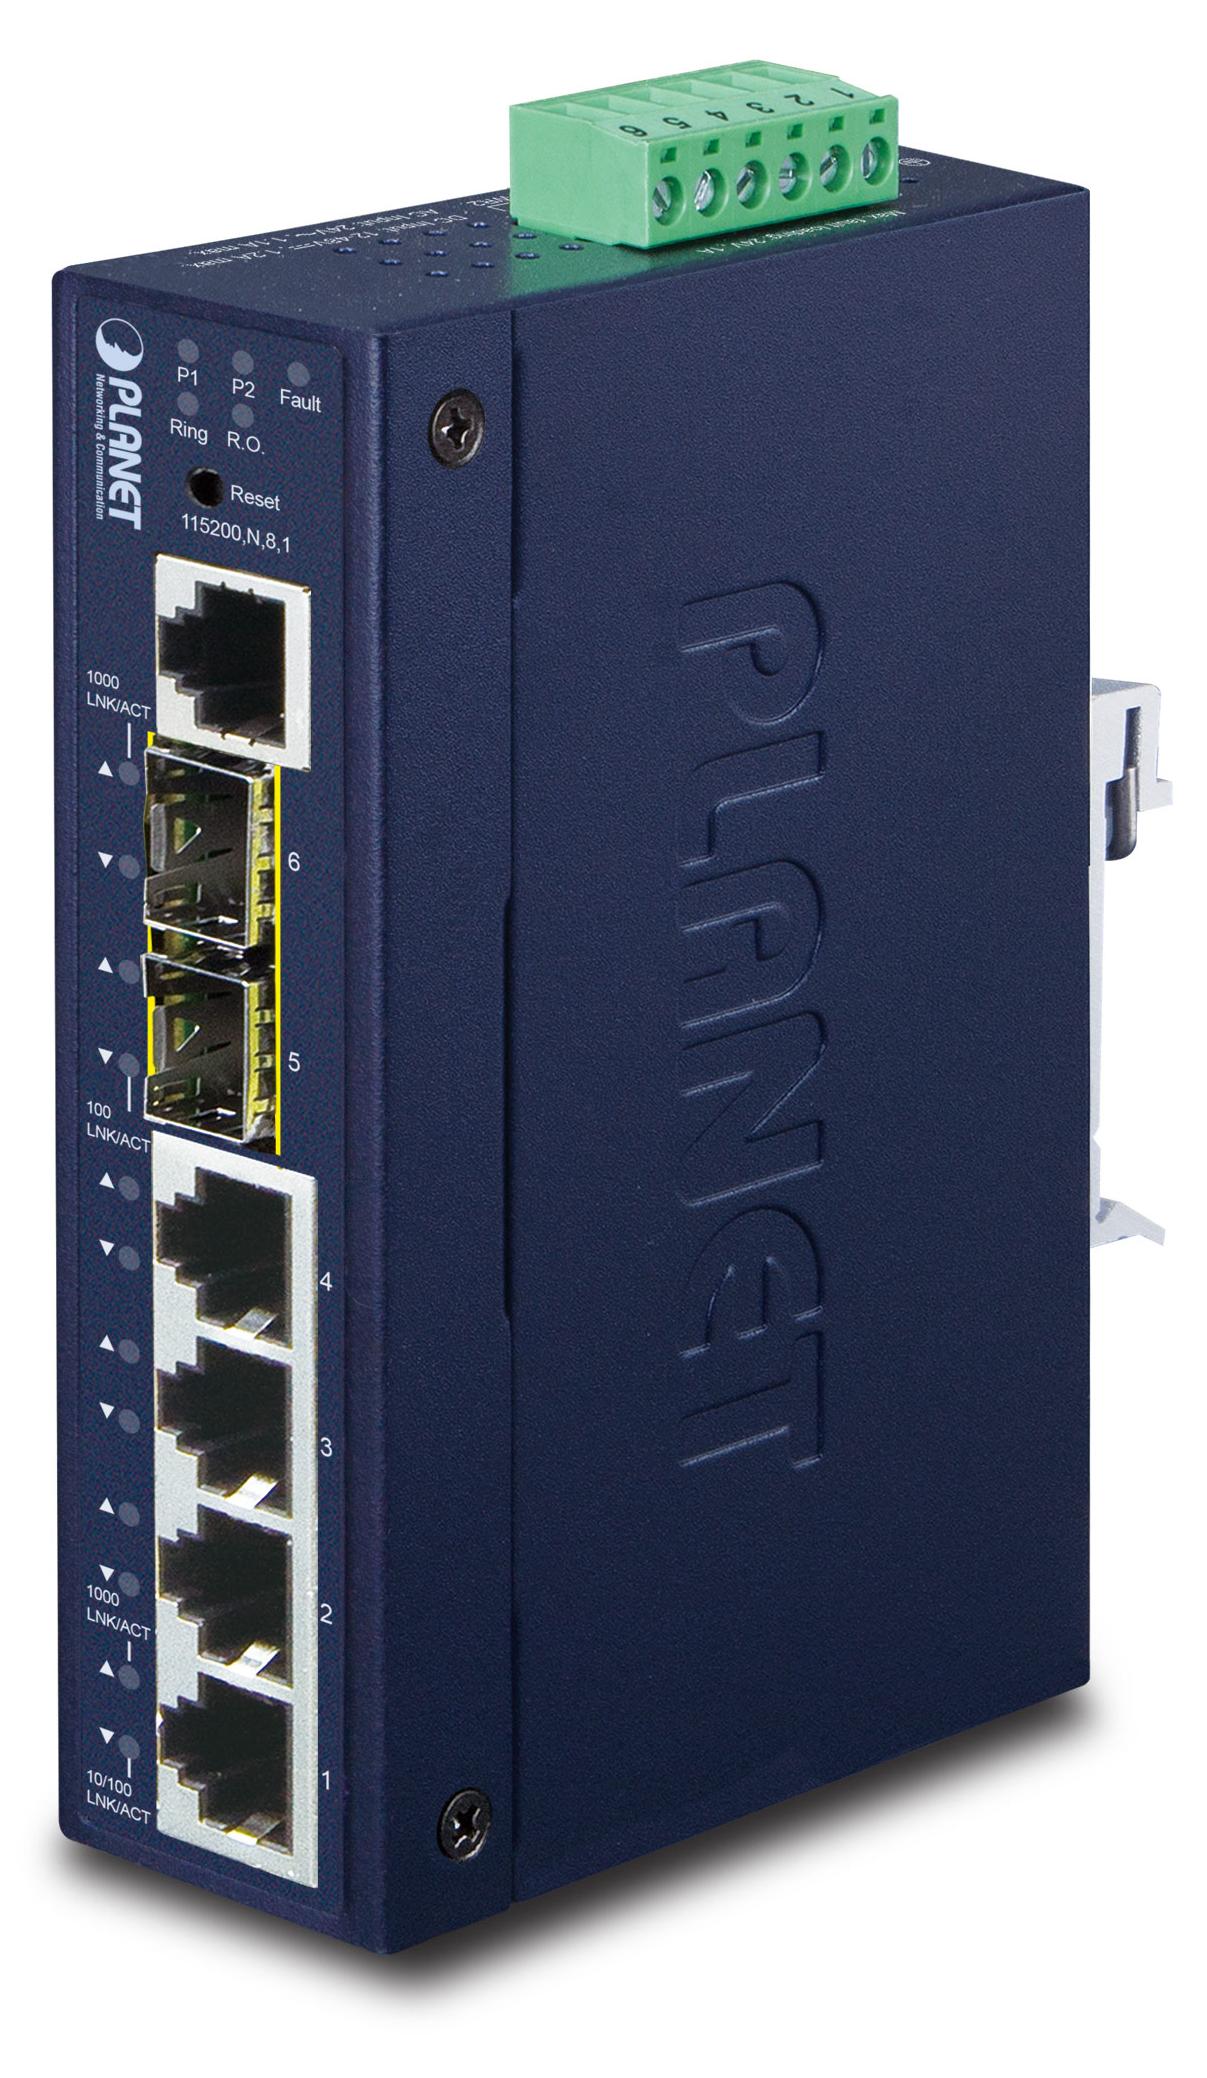
Planet IGS-5225-4T2S - Switch - L2+ - verwaltetPLANET Indus. L2+, 4 x 10/100/1000T PoE Switch 2-port 100/1000X SFP, 802.3at,. Switch-Typ: Managed, Switch-Ebene: L2+. Basic Switching RJ-45 Ethernet Ports-Typ: Gigabit Ethernet (10/100/1000), Anzahl der basisschaltenden RJ-45 Ethernet Ports: 4, Konsolen-Port: RJ-45. Vollduplex. MAC-Adressentabelle: 8000 Eintragungen, Routing-/Switching-Kapazität: 12 Gbit/s. Netzstandard: IEEE 1588v2, IEEE 802.1D, IEEE 802.1Q, IEEE 802.1ab, IEEE 802.1ad, IEEE 802.1ag, IEEE 802.1p, IEEE.... DC input Spannung: 24 V. WandmontageManagement-FunktionenSwitch-TypManagedSwitch-EbeneL2+Quality of Service (QoS) SupportJaWeb-basiertes ManagementJaTraffic-KlassifizierungJaAnschlüsse und SchnittstellenAnzahl der basisschaltenden RJ-45 Ethernet Ports4Basic Switching RJ-45 Ethernet Ports-TypGigabit Ethernet (10/100/1000)Anzahl Gigabit Ethernet (Kupfer) Anschlüsse4Menge SFP-Modul-Steckplätze2Konsolen-PortRJ-45NetzwerkNetzstandardIEEE 1588v2, IEEE 802.1D, IEEE 802.1Q, IEEE 802.1ab, IEEE 802.1ad, IEEE 802.1ag, IEEE 802.303,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
Ähnliche Suchbegriffe für Verwaltet
-
LevelOne GEL-2681 - Switch - L3 Lite - verwaltetLevelOne GEL-2681 TURING, 26-Port L3 Lite Managed SwitchDer LevelOne GEL-2681 L3 Lite Managed Switch ist ein Ethernet-Switch, der eine vollständige Palette von Layer2-Funktionen, erweiterte Layer3-Funktionen wie Static Routing und Benutzerfreundlichkeit sowie Effizienz für Unternehmensnetzwerke über Glasfaser- oder Kupferverbindungen bietet. Der GEL-2681 ist mit 24x (10M/100M/1000Mbps) RJ45 Ports, 2x Combo Gigabit RJ45/SFP Ports und einem RJ45 Konsolenport ausgestattet. Darüber hinaus bietet der GEL-2681 eine hohe HW-Performance und Umgebungsflexibilität für KMUs und Unternehmen und ist ideal für eine einfache Verwaltung und eine intuitive Benutzererfahrung. Das Embedded Device Management System wurde entwickelt, um ein Netzwerk von IP-Telefonen, IP-Kameras oder WiFi-APs für Unternehmensanwendungen jeder Größe zu verwalten und zu überwachen und die Bereitstellung erheblich zu vereinfachen.Eigenschaften:24x Gigabit-Anschlüsse und 2x Gigabit-RJ45/SFP-Kombianschlüsse1x RJ45 Konsolenanschl625,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ducommun:Kategorisiert, verwaltet und p, Fachbücher von Mira DucommunDas Buch "Kategorisiert, verwaltet und platziert" von Ducommun bietet eine umfassende Analyse der Fremdplatzierungsprozesse in den Kantonen Bern und Tessin zwischen 1960 und 1980. Es beleuchtet die sozialen und administrativen Strukturen, die in dieser Zeit für die Fremdplatzierung von Individuen und Familien verantwortlich waren. Durch eine detaillierte Untersuchung der historischen Kontexte und der damit verbundenen Herausforderungen wird ein tiefes Verständnis für die Dynamiken der Sozialarbeit und der gesellschaftlichen Integration in dieser Periode vermittelt. Das Werk richtet sich an Fachleute und Interessierte im Bereich der Sozialwissenschaften und bietet wertvolle Einblicke in die Entwicklung von Fremdplatzierungspraktiken sowie deren Auswirkungen auf die betroffenen Personen. Die fundierte Recherche und die klare Darstellung der Ergebnisse machen dieses Buch zu einer wichtigen Ressource für das Studium der Sozialgeschichte.43,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Wie können verschiedene Immobilien effizient und nachhaltig verwaltet werden?
Verschiedene Immobilien können effizient und nachhaltig verwaltet werden, indem ein umfassendes Energiemanagement implementiert wird, um den Energieverbrauch zu optimieren. Zudem ist eine regelmäßige Wartung und Instandhaltung der Gebäude wichtig, um langfristige Schäden zu vermeiden. Die Nutzung von umweltfreundlichen Materialien und Technologien kann ebenfalls dazu beitragen, die Nachhaltigkeit der Immobilien zu verbessern. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.