Domain baufinanzierung-ueberblick.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierung-ueberblick.de um.
Sind Sie am Kauf der Domain
baufinanzierung-ueberblick.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierung-ueberblick.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Ähnliche Suchbegriffe für Mechanismen
Top-Angebote
Produkte zum Begriff Mechanismen:
-
Boll, Dirk: Die Kunst und ihr Markt - Das umfassende sechsbändige Handbuch zum globalen Kunsthandel: Mechanismen, Akteure & TrendsDie Kunst und ihr Markt - Das umfassende sechsbändige Handbuch zum globalen Kunsthandel: Mechanismen, Akteure & Trends , Der neue Blick auf die »andere Kunstgeschichte«, die weitreichende Digitalisierung von Strukturen und Inhalten, die veränderte Rolle von Museen und Kunstkritik, neue Kräfte von Influencern bis NFT: Kaum ein Marktsystem hat sich in der letzten Dekade so tiefgreifend weiterentwickelt wie die Distribution der Kunst. Mit 25-jähriger Erfahrung in der Kunstindustrie fungiert Dirk Boll als stetiger Chronist und saisonaktueller Kommentator dieser Entwicklungen. Sein Handbuch Kunst ist käuflich ist eine verlässliche Quelle für ein tiefgreifendes Grundlagenwissen über die Funktionsweisen der globalen Marktsysteme. Wie funktionieren Auktion, Galeriesystem, Messen? Wie entstehen Preise, Produktions- oder Sammelmoden? Darüber hinaus liefert die vollständig aktualisierte und erweiterte Neuauflage fundierte Informationen über die praktischen Fragen des Kunsterwerbs: Was sind die Gepflogenheiten und Fallstricke, ökonomische Interdependenzen der verschiedenen Akteure oder gesetzliche Bestimmungen für den Handel mit der Kunst? DIRK BOLL (*1970, Kassel) hat Rechtswissenschaften in Göttingen und Freiburg i.Br. studiert. Nach einem Aufbaustudium Kulturmanagement promovierte er über Strukturen und rechtliche Rahmenbedingungen der Kunstmärkte. 1998 begann er seine Laufbahn bei Christie's in London. Nach Stationen in Deutschland und der Schweiz war er ab 2011 in diversen Managementfunktionen in London tätig und ist seit 2022 Vorstand für die Kunst des 20. und 21. Jahrhunderts für EMEA (Europe & UK, Middle East & Africa). Boll lehrt als Professor für Kulturmanagement in Hamburg, ist Mitglied des Academic Board von Christie's Education und sowie External Examiner der Kingston University, London. , Rück- & Bremsleuchten > Lichter & Leuchten , Erscheinungsjahr: 20240619, Produktform: Leinen, Beilage: Schuber, Autoren: Boll, Dirk, Seitenzahl/Blattzahl: 456, Abbildungen: 250 Fotos, Themenüberschrift: ART / Criticism & Theory, Keyword: Dirk Boll;Kunsthandel;Galerien;Auktion;Kunstsammlungen; Kunstmarkt;Zeitgenössische Kunst;Klassische Moderne;Kunsthandwerk;Alte Meister, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Kunstgeschichte~Marktforschung~Kunst / Theorie, Philosophie, Psychologie, Soziologie, Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Kunstgeschichte~Handbuch: Malerei und Kunst~Kunsttheorie, Warengruppe: TB/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 168, Höhe: 41, Gewicht: 888, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Seitenzahl: getr. pag.,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **

Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
Wie viel Eigenkapital für Kredit?
Um einen Kredit zu erhalten, wird in der Regel Eigenkapital benötigt. Die genaue Höhe hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Bonität des Kreditnehmers und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von 20-30% empfohlen, um die Chancen auf eine Kreditzusage zu erhöhen. Es ist jedoch ratsam, sich individuell bei der Bank oder dem Kreditgeber zu informieren, um eine genaue Einschätzung zu erhalten. **
Top-Angebote
Produkte zum Begriff Mechanismen:
-
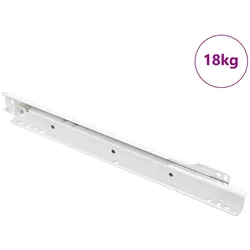
vidaXL, Schubladenauszüge, Schubladen MechanismenDie Stahl-Schubladenauszüge von vidaXL kombinieren Stil und Funktionalität und sind eine hervorragende Wahl für jedes Zuhause oder Büro. Sie sind aus robustem Stahl gefertigt, was maximale Haltbarkeit und Stabilität gewährleistet. Diese Auszüge sind ideal für den täglichen Einsatz, da sie sich nicht verbiegen oder verformen. Die sanfte Gleiteigenschaft sorgt dafür, dass die Schubladen leise und angenehm gleiten, was das Nutzererlebnis verbessert und die Lebensdauer der Schubladen verlängert. Die Montage ist unkompliziert und kann mit gängigen Haushaltswerkzeugen durchgeführt werden, was Zeit und Mühe spart. Diese vielseitigen Schubladenauszüge passen zu verschiedenen Schrankstilen und -grössen und sind somit ideal für diverse Wohn- und Gewerbeanwendungen. Halte die Auszüge in Topform, indem du sie regelmässig mit einem weichen, trockenen Tuch abwischst, um ihre Funktionalität über viele Jahre zu erhalten. - Hergestellt aus robustem Stahl für hohe Stabilität - Sanfte Gleiteigenschaft für leises Öffnen und Schliessen - Einfache Montage ohne professionelle Hilfe erforderlich - Vielseitig einsetzbar in Wohn- und Gewerberäumen - Pflegeleicht und langlebig durch einfache Reinigung.51,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boll, Dirk: Die Kunst und ihr Markt - Das umfassende sechsbändige Handbuch zum globalen Kunsthandel: Mechanismen, Akteure & TrendsDie Kunst und ihr Markt - Das umfassende sechsbändige Handbuch zum globalen Kunsthandel: Mechanismen, Akteure & Trends , Der neue Blick auf die »andere Kunstgeschichte«, die weitreichende Digitalisierung von Strukturen und Inhalten, die veränderte Rolle von Museen und Kunstkritik, neue Kräfte von Influencern bis NFT: Kaum ein Marktsystem hat sich in der letzten Dekade so tiefgreifend weiterentwickelt wie die Distribution der Kunst. Mit 25-jähriger Erfahrung in der Kunstindustrie fungiert Dirk Boll als stetiger Chronist und saisonaktueller Kommentator dieser Entwicklungen. Sein Handbuch Kunst ist käuflich ist eine verlässliche Quelle für ein tiefgreifendes Grundlagenwissen über die Funktionsweisen der globalen Marktsysteme. Wie funktionieren Auktion, Galeriesystem, Messen? Wie entstehen Preise, Produktions- oder Sammelmoden? Darüber hinaus liefert die vollständig aktualisierte und erweiterte Neuauflage fundierte Informationen über die praktischen Fragen des Kunsterwerbs: Was sind die Gepflogenheiten und Fallstricke, ökonomische Interdependenzen der verschiedenen Akteure oder gesetzliche Bestimmungen für den Handel mit der Kunst? DIRK BOLL (*1970, Kassel) hat Rechtswissenschaften in Göttingen und Freiburg i.Br. studiert. Nach einem Aufbaustudium Kulturmanagement promovierte er über Strukturen und rechtliche Rahmenbedingungen der Kunstmärkte. 1998 begann er seine Laufbahn bei Christie's in London. Nach Stationen in Deutschland und der Schweiz war er ab 2011 in diversen Managementfunktionen in London tätig und ist seit 2022 Vorstand für die Kunst des 20. und 21. Jahrhunderts für EMEA (Europe & UK, Middle East & Africa). Boll lehrt als Professor für Kulturmanagement in Hamburg, ist Mitglied des Academic Board von Christie's Education und sowie External Examiner der Kingston University, London. , Rück- & Bremsleuchten > Lichter & Leuchten , Erscheinungsjahr: 20240619, Produktform: Leinen, Beilage: Schuber, Autoren: Boll, Dirk, Seitenzahl/Blattzahl: 456, Abbildungen: 250 Fotos, Themenüberschrift: ART / Criticism & Theory, Keyword: Dirk Boll;Kunsthandel;Galerien;Auktion;Kunstsammlungen; Kunstmarkt;Zeitgenössische Kunst;Klassische Moderne;Kunsthandwerk;Alte Meister, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Kunstgeschichte~Marktforschung~Kunst / Theorie, Philosophie, Psychologie, Soziologie, Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Kunstgeschichte~Handbuch: Malerei und Kunst~Kunsttheorie, Warengruppe: TB/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 168, Höhe: 41, Gewicht: 888, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Seitenzahl: getr. pag.,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
Ähnliche Suchbegriffe für Mechanismen
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
-
Wie viel Eigenkapital für Kredit?
Um einen Kredit zu erhalten, wird in der Regel Eigenkapital benötigt. Die genaue Höhe hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Bonität des Kreditnehmers und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von 20-30% empfohlen, um die Chancen auf eine Kreditzusage zu erhöhen. Es ist jedoch ratsam, sich individuell bei der Bank oder dem Kreditgeber zu informieren, um eine genaue Einschätzung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.