Domain baufinanzierung-ueberblick.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierung-ueberblick.de um.
Sind Sie am Kauf der Domain
baufinanzierung-ueberblick.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierung-ueberblick.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Ähnliche Suchbegriffe für Fischalter
Top-Angebote
Produkte zum Begriff Fischalter:
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **

Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
Wie viel Eigenkapital für Kredit?
Um einen Kredit zu erhalten, wird in der Regel Eigenkapital benötigt. Die genaue Höhe hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Bonität des Kreditnehmers und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von 20-30% empfohlen, um die Chancen auf eine Kreditzusage zu erhöhen. Es ist jedoch ratsam, sich individuell bei der Bank oder dem Kreditgeber zu informieren, um eine genaue Einschätzung zu erhalten. **
Top-Angebote
Produkte zum Begriff Fischalter:
-
Doepke, Schutzschalter, FISchalter DFS 4 02540,03A RDer Doepke FISchalter DFS 4 02540,03A R ist ein hochentwickelter Fehlstromschutzschalter, der für den Einsatz in elektrischen Installationen konzipiert ist. Dieser Schalter bietet einen zuverlässigen Schutz gegen elektrische Fehlerströme und trägt zur Sicherheit von Personen und Anlagen bei. Mit seiner netzspannungsunabhängigen Bauweise ist er sensitiv für sowohl Wechsel- als auch pulsierende Gleichfehlerströme. Der Schalter ist berührungssicher und verfügt über ein Sichtfenster für Beschriftungsetiketten, was die Identifikation und Dokumentation erleichtert. Die Schaltstellungsanzeige zeigt im Fehlerfall die Mittelstellung an, was eine schnelle Diagnose ermöglicht. Der DFS 4 ist robust konstruiert, kältefest bis -25°C und bietet ein Kurzschluss-Schaltvermögen von 10 kA. Die beidseitige Doppelklemme ermöglicht eine einfache und flexible Installation mit Kabeln bis zu 50 mm2. - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme - Kältefest bis -25°C - Schaltstellungsanzeige mit Mittelstellung im Fehlerfall - Stromstossfestigkeit >1 kA - Beidseitige Doppelklemme bis 50 mm2.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
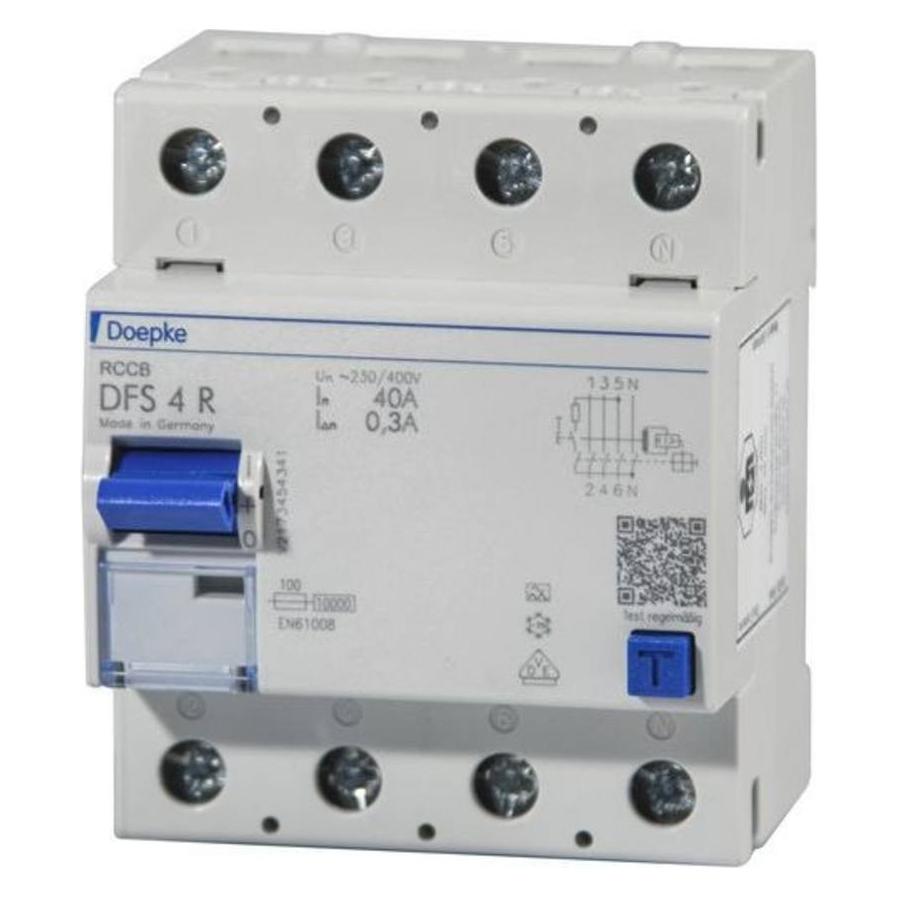
Doepke, Schutzschalter, FISchalter DFS 4 04040,30A RDer Doepke FISchalter DFS 4 04040, 30A R ist ein hochentwickelter Fehlerstromschutzschalter (RCCB), der für den Einsatz in ein- und dreiphasigen Netzen konzipiert ist. Er bietet einen zuverlässigen Schutz für Personen, Tiere und elektrische Anlagen, indem er die Stromversorgung bei gefährlich hohen Fehlerströmen automatisch unterbricht. Mit einer kompakten Bauweise, die nur vier Teilungseinheiten in Anspruch nimmt, ist dieser Schalter sowohl für private als auch für gewerbliche Anwendungen geeignet. Die Geräte sind in verschiedenen Ausführungen erhältlich und unterstützen Bemessungsströme bis zu 125 A. Die integrierten Doppelstockklemmen ermöglichen den Anschluss von grossen Leiterquerschnitten, während die Auslöse-Charakteristik vom Typ A eine hohe Sensitivität für Wechsel- und pulsierende Gleichfehlerströme gewährleistet. Die benutzerfreundliche Multifunktionsschaltknebel-Anzeige erleichtert die Bedienung und Fehlersuche, während die kostenlose Etikettensoftware die Beschriftung der Schalter vereinfacht. - Netz- und hilfsspannungsunabhängige Auslösung - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme (Typ A) - Hohe Kurzschlussfestigkeit - Beidseitige Doppelstockklemmen für grossen Leiterquerschnitt - Multifunktionsschaltknebel mit drei Positionen: ein, aus, ausgelöst.51,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
Ähnliche Suchbegriffe für Fischalter
-
Doepke, Schutzschalter, FISchalter vierpolig 63 A A Typ SK linksFehlerstromschutzschalter (RCCB) schalten die Stromversorgung ab, wenn gefährlich hohe Fehlerströme auftreten. Sie schützen so Personen, Tiere und Anlagen. DFS 4 sind zwei- oder vierpolige Fehlerstromschutzschalter für ein- oder dreiphasige Netze. In Standardausführung sind die kompakten Geräte vier Teilungseinheiten schmal. Sie sind mit vielen verschiedenen Fehlerstromtypen und Ausführungen bei Bemessungsströmen bis zu 125 A erhältlich. Die grossen Doppelstockklemmen können auch grosse Leiterquerschnitte aufnehmen. Die Ausgelöststellung des Multifunktionsschaltknebel erleichtert die Fehlersuche. Die kostenlose Etikettensoftware hilft bei der Beschriftung. Schalter des Typs B sind allstromsensitiv. Sie schützen vor Puls- und Wechselfehlerströmen, Fehlerströmen mit Mischfrequenzen und glatten Gleichfehlerströmen bei Frequenzen bis 150 kHz. Sie sind erhöht stossstrom- und gewitterfest. Fehlerstromschutzschalter der Baureihe SK stehen für Fehlerstromschutz und eine hohe Anlagenverfügbarkeit.487,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
-
Wie viel Eigenkapital für Kredit?
Um einen Kredit zu erhalten, wird in der Regel Eigenkapital benötigt. Die genaue Höhe hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Bonität des Kreditnehmers und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von 20-30% empfohlen, um die Chancen auf eine Kreditzusage zu erhöhen. Es ist jedoch ratsam, sich individuell bei der Bank oder dem Kreditgeber zu informieren, um eine genaue Einschätzung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.